


コーポレート・ガバナンスと機関投資家
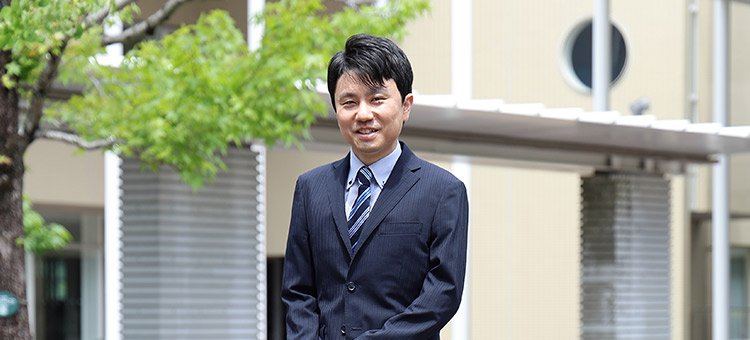
法学部 准教授 森 啓悟(モリ ケイゴ) 先生
早稲田大学大学院社会科学研究科 政策科学論専攻博士後期課程修了
博士(社会科学)
専門分野:会社法
主要研究テーマ:コーポレート・ガバナンスにおける株主の役割
コーポレート・ガバナンスの重要性
会社は経済活動を担い、現代社会を支えています。その会社で粉飾決算や異物混入、データ改ざん、ハラスメントなどの問題が生じたというニュース(企業不祥事)を耳にすることがあると思います。特に、大規模な上場会社で不祥事が生じると、その影響は大きいです。会社に投資して株式を保有している株主、取引先、従業員のみならず、会社の製品やサービスを購入している私たち消費者なども損害を被ることがあります。また、会社は営業活動をして長期的に収益を上げなければ存続できません。
そこで、会社の適法性と収益性を確保すること、すなわち、コーポレート・ガバナンス(企業統治)を整備・強化していくことが重要です。そのためにはさまざまな方法が考えられますが、私が研究しているのが、株主(機関投資家)を通じたガバナンスです。
機関投資家を通じたガバナンス
私が専門とする会社法という法律では、株主にいくつかの権利が与えられています。最も代表的な権利が株主総会における議決権です。株主総会では、株主がその保有する株式数に応じて議決権を有し(基本的に、上場会社では100株につき1つの議決権を有する)、その議決権を行使して決議します。特に重要な決議事項が、経営者(取締役)の選任です。適切な取締役を選任することで、コーポレート・ガバナンスが整備・強化され、株主は配当や株価の上昇を通じて長期的に利益を得ることができます。
この株主の権利を積極的に行使する者として期待されているのが、機関投資家(ファンド)です。機関投資家とは、多数の者から多額の資金を集めて、それをまとめて運用するプロ投資家のことです。たとえば、投資信託では、投資の知識や経験、時間が十分にない人でも、資産運用を機関投資家に託すことができるのです。最近、「貯蓄から投資へ」「NISA(少額投資非課税制度)」といった言葉を聞くことがあると思いますが、機関投資家を通じた資産運用は盛んになっています。また、私たちは年金保険料を支払いますが、それを運用して増やそうとしているのが、機関投資家です。
機関投資家の運用先の1つが株式です。機関投資家は多額の資金を株式に投資するため、個人株主とは比較にならないほど大量の株式を保有することになります。つまり、多数の議決権を有するため、投資先会社に対して大きな影響力を有します。また、このような機関投資家の議決権行使の動向は、会社にとっても重要であるため、近年、上場会社は機関投資家と個別に対話をするようにもなっています。
日本では、機関投資家を通じたガバナンスを促すため、2014年に日本版スチュワードシップ・コード※が策定されました。コードは、機関投資家にスチュワードシップ責任を課し、機関投資家が議決権行使や経営者との対話などを通じて、上場会社の持続的成長を促すことにより、(機関投資家の)顧客の中長期的な投資リターンを拡大することを目的としています。このコードは金融庁の名で公表されていますが、法律ではありません。したがって、コードを採用して従うか否かは機関投資家の自由ですが、日本の主要な機関投資家はコードを採用しています。
※「スチュワードシップ・コード」は機関投資家が投資先企業の持続的な成長を促し、顧客の中長期的利益を図るための行動原則として2010年にイギリスで策定されました。
この株主の権利を積極的に行使する者として期待されているのが、機関投資家(ファンド)です。機関投資家とは、多数の者から多額の資金を集めて、それをまとめて運用するプロ投資家のことです。たとえば、投資信託では、投資の知識や経験、時間が十分にない人でも、資産運用を機関投資家に託すことができるのです。最近、「貯蓄から投資へ」「NISA(少額投資非課税制度)」といった言葉を聞くことがあると思いますが、機関投資家を通じた資産運用は盛んになっています。また、私たちは年金保険料を支払いますが、それを運用して増やそうとしているのが、機関投資家です。
機関投資家の運用先の1つが株式です。機関投資家は多額の資金を株式に投資するため、個人株主とは比較にならないほど大量の株式を保有することになります。つまり、多数の議決権を有するため、投資先会社に対して大きな影響力を有します。また、このような機関投資家の議決権行使の動向は、会社にとっても重要であるため、近年、上場会社は機関投資家と個別に対話をするようにもなっています。
日本では、機関投資家を通じたガバナンスを促すため、2014年に日本版スチュワードシップ・コード※が策定されました。コードは、機関投資家にスチュワードシップ責任を課し、機関投資家が議決権行使や経営者との対話などを通じて、上場会社の持続的成長を促すことにより、(機関投資家の)顧客の中長期的な投資リターンを拡大することを目的としています。このコードは金融庁の名で公表されていますが、法律ではありません。したがって、コードを採用して従うか否かは機関投資家の自由ですが、日本の主要な機関投資家はコードを採用しています。
※「スチュワードシップ・コード」は機関投資家が投資先企業の持続的な成長を促し、顧客の中長期的利益を図るための行動原則として2010年にイギリスで策定されました。
機関投資家を通じたガバナンスの課題
このように、機関投資家を通じたガバナンスが期待されていますが、いくつかの課題があります。
第一に、日本版スチュワードシップ・コードは、イギリスを参考にしていますが、日本では馴染みのない用語です。
第二に、会社内部のことを一番知っているのは取締役であり、部外者である機関投資家は会社や経営に関する知識・経験を十分に有していないかもしれません。その機関投資家が個別対話などを通じて会社に大きな影響を及ぼすことは望ましいのでしょうか。
第三に、機関投資家は熟慮して議決権行使をしたり、会社と個別対話をしたりするインセンティブ(動機)を有するのでしょうか。これらの行為には、当然、費用や時間といったコストがかかるものの必ず利益が出るとは限りません。たとえ利益が出たとしてもその利益がコストを上回るのかわかりません。そうなると、機関投資家としては、コストがかかる行為をせずに、無関心でいること、そして、投資先会社に問題が生じた場合には、株式を売却して、その会社から退出してしまうことが合理的な選択となる可能性があります。
第四に、先ほど述べたようにスチュワードシップ・コードは法律ではありませんが、なぜ法律を通じた規制が行われないのでしょうか。実は、日本と異なり、アメリカやEUでは法律を通じた規制が行われています。
第五に、機関投資家は会社の社会的責任も考慮しなければならないのでしょうか。会社の目的は、株主の金銭的利益を実現することであると考えられる傾向にあります(株主第一主義)。しかし、会社法には株主第一主義という言葉は書かれていません。会社は、環境や地域社会にも大きな影響を及ぼす存在であり、企業の社会的責任(Corporate Social Responsibility: CSR)も重視されています。機関投資家は、顧客の利益を実現する義務を負っています。しかしこの機関投資家は、必ずしも株主(顧客)の金銭的利益につながらない環境問題や社会問題の解決を会社に促すべきなのでしょうか。
以上の課題について考察するため、私はイギリスのスチュワードシップ・コードやイギリスとアメリカの会社法、機関投資家に関する法制の沿革と内容などを研究し、日本への示唆を得ています。この研究を通じて、健全なコーポレート・ガバナンスの整備・強化に貢献していきたいと考えています。
第一に、日本版スチュワードシップ・コードは、イギリスを参考にしていますが、日本では馴染みのない用語です。
第二に、会社内部のことを一番知っているのは取締役であり、部外者である機関投資家は会社や経営に関する知識・経験を十分に有していないかもしれません。その機関投資家が個別対話などを通じて会社に大きな影響を及ぼすことは望ましいのでしょうか。
第三に、機関投資家は熟慮して議決権行使をしたり、会社と個別対話をしたりするインセンティブ(動機)を有するのでしょうか。これらの行為には、当然、費用や時間といったコストがかかるものの必ず利益が出るとは限りません。たとえ利益が出たとしてもその利益がコストを上回るのかわかりません。そうなると、機関投資家としては、コストがかかる行為をせずに、無関心でいること、そして、投資先会社に問題が生じた場合には、株式を売却して、その会社から退出してしまうことが合理的な選択となる可能性があります。
第四に、先ほど述べたようにスチュワードシップ・コードは法律ではありませんが、なぜ法律を通じた規制が行われないのでしょうか。実は、日本と異なり、アメリカやEUでは法律を通じた規制が行われています。
第五に、機関投資家は会社の社会的責任も考慮しなければならないのでしょうか。会社の目的は、株主の金銭的利益を実現することであると考えられる傾向にあります(株主第一主義)。しかし、会社法には株主第一主義という言葉は書かれていません。会社は、環境や地域社会にも大きな影響を及ぼす存在であり、企業の社会的責任(Corporate Social Responsibility: CSR)も重視されています。機関投資家は、顧客の利益を実現する義務を負っています。しかしこの機関投資家は、必ずしも株主(顧客)の金銭的利益につながらない環境問題や社会問題の解決を会社に促すべきなのでしょうか。
以上の課題について考察するため、私はイギリスのスチュワードシップ・コードやイギリスとアメリカの会社法、機関投資家に関する法制の沿革と内容などを研究し、日本への示唆を得ています。この研究を通じて、健全なコーポレート・ガバナンスの整備・強化に貢献していきたいと考えています。